Sie kennen die Buchungsregeln, finden aber das passende deutsche Buchhaltungskonto nicht? Das passiert selbst erfahrenen Buchhalterinnen und Buchhaltern. Besonders häufig begegnet dieses Problem Menschen, die ihre Ausbildung oder Berufserfahrung im Ausland erworben haben. Denn neben deutschen Vorschriften und Kontenrahmen müssen sie eine neue Fachsprache kennenlernen.
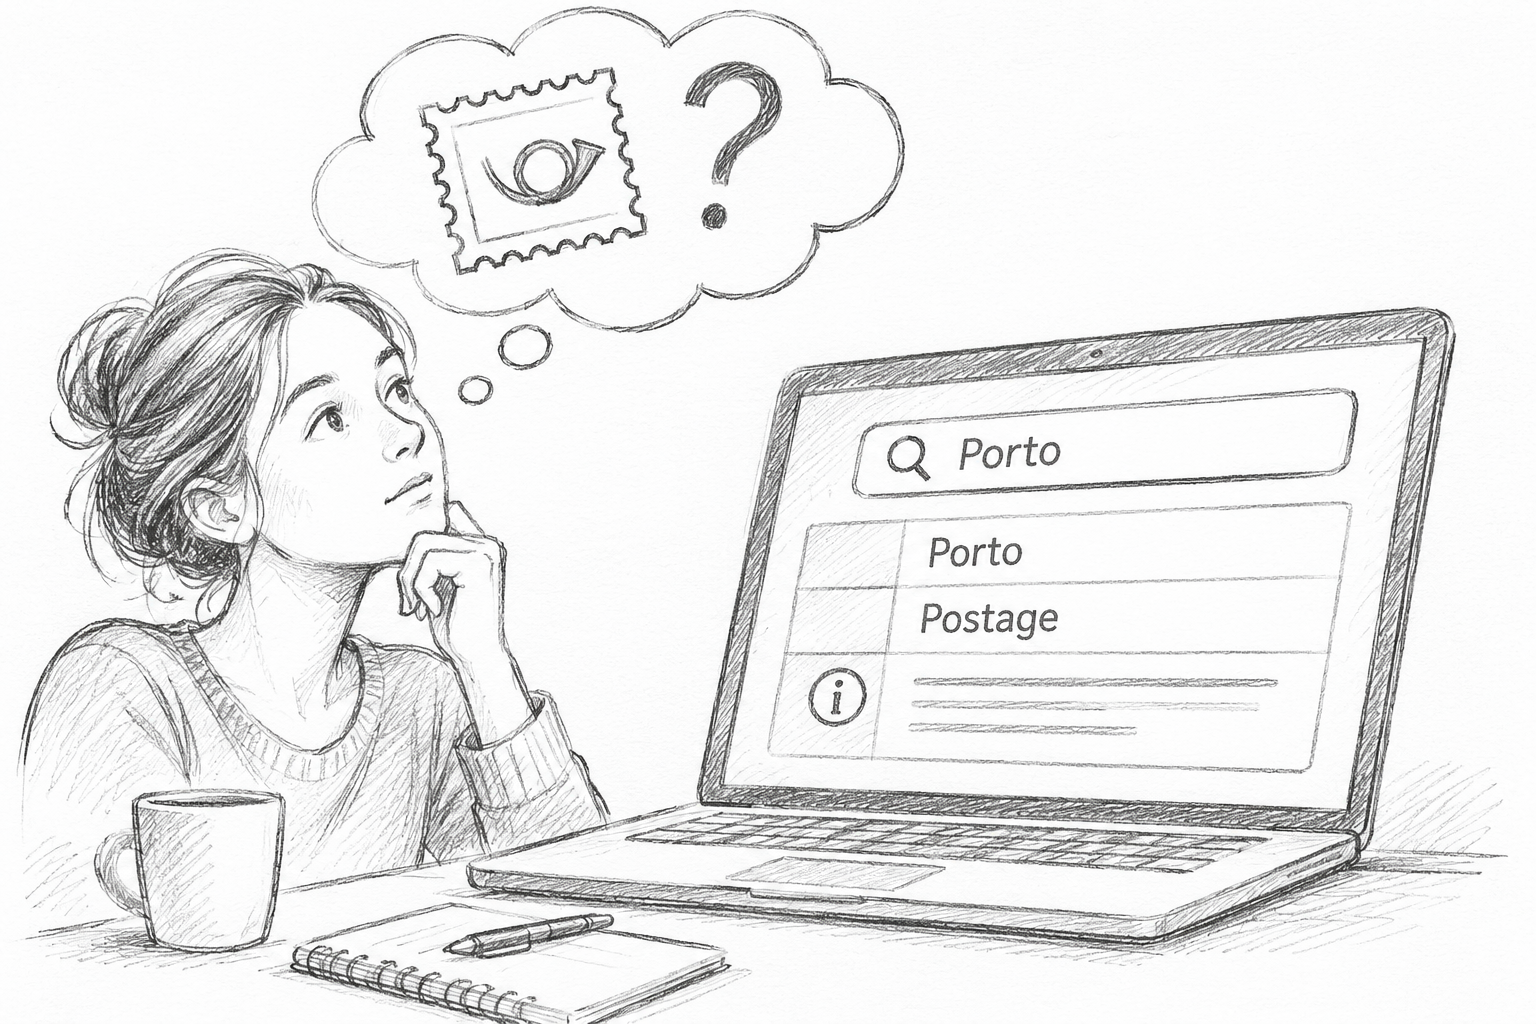
Ein alltägliches Beispiel: Ein Unternehmen kauft Briefmarken. Sie möchten diesen Aufwand buchen und suchen im Kontenplan nach „Briefmarken“. Doch das entsprechende Konto heißt üblicherweise „Porto“. Wer diese Bezeichnung nicht kennt, kommt trotz korrektem Verständnis des Geschäftsvorfalls nicht unmittelbar ans Ziel.
Genau hier setzt eine wichtige Lernfrage an: Wie komme ich von einem Geschäftsvorfall zur richtigen deutschen Kontenbezeichnung – und wie erkenne ich, ob das Konto tatsächlich passt?
Die grundlegende Systematik der doppelten Buchführung ist nicht auf Deutschland beschränkt. Soll und Haben, Vermögen und Schulden sowie Aufwand und Ertrag sind erfahrenen Fachkräften aus vielen Ländern vertraut. Dennoch lässt sich ein im Ausland verwendeter Kontenplan nicht einfach Wort für Wort in den deutschen übertragen.
Ein Buchhaltungsbegriff kann mehrere umgangssprachliche Entsprechungen haben. Manchmal begegnet man einem Oberbegriff, manchmal einem enger gefassten Konto. Und gelegentlich entscheidet erst der genaue Sachverhalt darüber, ob überhaupt ein Aufwandskonto oder ein Bestandskonto zu verwenden ist.
Das betrifft übrigens nicht nur Menschen mit Englisch oder Russisch als Muttersprache. Auch deutschsprachige Anfänger suchen zunächst nach Wörtern aus dem Alltag und müssen lernen, wie dieselben Vorgänge in der Buchhaltung bezeichnet werden.
A План рахунків бухгалтерського обліку ist eine systematische Vorlage für Buchhaltungskonten. Die einzelnen Konten besitzen Bezeichnungen und Nummern. Aus dem Kontenrahmen erstellt ein Unternehmen seinen eigenen Kontenplan: Es übernimmt die benötigten Konten und kann ihn an seine Geschäftstätigkeit anpassen.
Zu den in Deutschland am häufigsten verwendeten Standardkontenrahmen gehören der SKR 03 und der SKR 04 der DATEV. Beide dienen der geordneten Erfassung von Geschäftsvorfällen, unterscheiden sich jedoch in ihrer Gliederung:
Ein inhaltlich vergleichbares Konto kann deshalb im SKR 03 eine andere Nummer haben als im SKR 04. Welche Kontonummer Sie verwenden, hängt vom eingesetzten Kontenrahmen und dem individuellen Kontenplan ab.
Die Gliederung beider Kontenrahmen erklären wir ausführlicher in unserem Artikel „Kontenrahmen SKR 03 und SKR 04 – was sind die Unterschiede?“. Hier geht es vor allem um die praktische Suche nach einem geeigneten Konto.
Sie kaufen Briefmarken für den Versand von Geschäftsbriefen. Die gesuchte Kontenbezeichnung lautet in den üblichen DATEV-Kontenrahmen „Porto“. Wenn Sie nur nach „Briefmarken“ suchen, könnten Sie das Konto übersehen. Hier hilft es, die buchhalterische Fachbezeichnung zu kennen.
Ein Unternehmen erhält eine Rechnung für die Entsorgung betrieblicher Abfälle. Eine Suche nach „Müll“ muss nicht zur erwarteten Kontenbezeichnung führen. Je nach Kontenplan und Art der Kosten kommen entsprechende Konten für Entsorgungs- oder andere betriebliche Aufwendungen in Betracht.
Wichtig ist deshalb nicht nur eine alternative Bezeichnung. Sie müssen auch feststellen, welche Leistung abgerechnet wurde und wie sie im Unternehmen erfasst wird.
Bei einem gekauften Computer reicht die Übersetzung von „computer“ zu „Computer“ nicht aus. Für die Kontierung sind beispielsweise die betrieblichen Umstände sowie die steuer- und handelsrechtliche Behandlung zu prüfen. Unter Umständen ist ein Vermögensgegenstand zu erfassen; in anderen Fällen kommen bestimmte Vereinfachungsregeln oder eine unmittelbare Aufwandsbuchung in Betracht.
Die wichtigste Erkenntnis: Eine Kontenübersetzung hilft beim Finden. Die Kontenerklärung hilft beim Verstehen. Die fachlich richtige Buchung erfordert zusätzlich die Beurteilung des Geschäftsvorfalls.
Wer bereits Buchhaltung gelernt hat, möchte seine Kenntnisse nicht unnötig von vorn aufbauen. Hilfreicher ist häufig eine Brücke zwischen dem vertrauten Wissen und der deutschen Kontensystematik.
Für unser Lernangebot Accounting Bridge haben wir deshalb in der Moodle-Lernumgebung ein interaktives Werkzeug zur Orientierung in den Kontenrahmen SKR 03 und SKR 04 entwickelt.
Die Lernenden können den Kontenrahmen auswählen und nach Kontonummern oder Begriffen suchen. Zu den deutschen Kontenbezeichnungen werden englische beziehungsweise russische Übersetzungen und kurze Erläuterungen zur Kontenverwendung angezeigt. Außerdem lassen sich die fremdsprachigen Bezeichnungen für ein Vokabeltraining ausblenden.
So entsteht nicht nur eine Liste mit Übersetzungen. Das Werkzeug verbindet die Kontennummer und die deutsche Fachbezeichnung mit einer sprachlichen Orientierung und einer Erklärung, wofür das Konto gedacht ist.
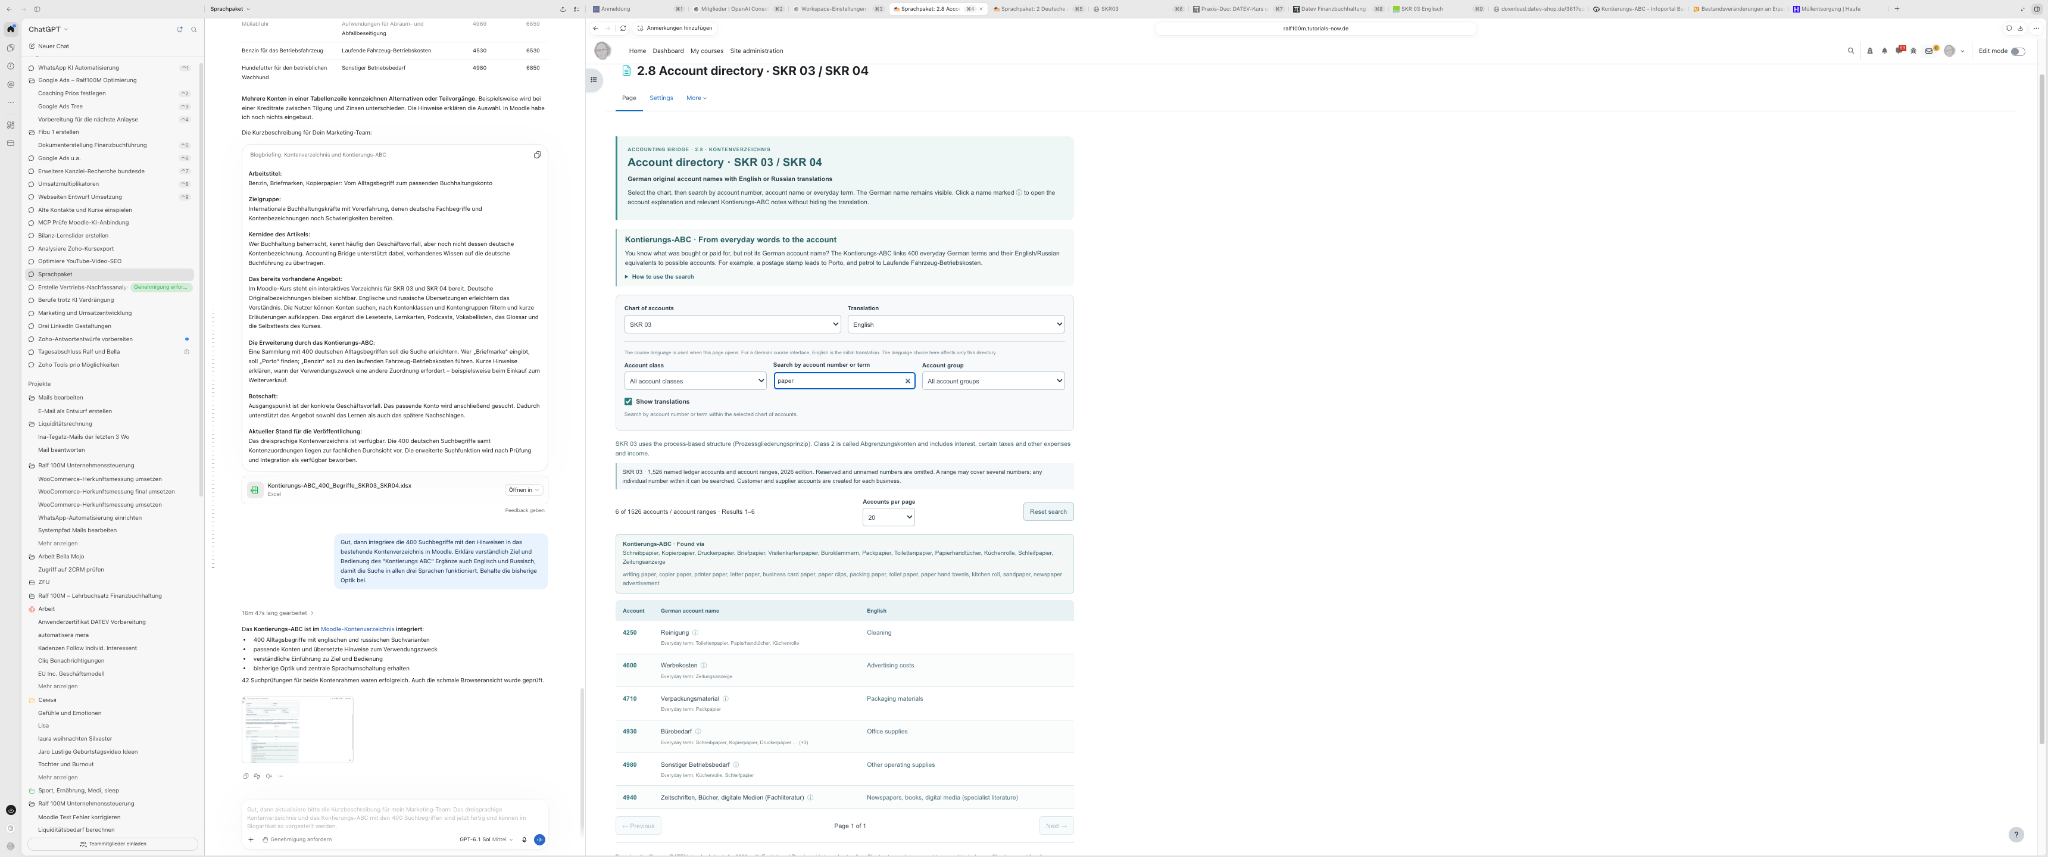
DATEV bietet selbst englischsprachige Übersichten zu SKR 03 und SKR 04 an. Das ist eine wertvolle Grundlage. Unsere Lernhilfe verfolgt zusätzlich ein didaktisches Ziel: Die Konten sollen nicht nur nachgeschlagen, sondern in ihrer Verwendung verstanden und mit den vertrauten Buchhaltungskenntnissen verknüpft werden.
Wir entwickeln die Lernhilfe um ein Kontierungs-ABC weiter. Dabei sollen künftig auch umgangssprachliche und alternative Begriffe den passenden buchhalterischen Bezeichnungen zugeordnet werden.
Das zugrunde liegende Problem ist einfach: Wer „Briefmarken“ eingibt, denkt an den konkreten Kauf. Das Buchhaltungskonto heißt aber „Porto“. Ähnlich können Suchbegriffe wie „Müll“ oder „Abfallentsorgung“ zu einem fachlich anders bezeichneten Konto führen.
Die geplante Erweiterung soll solche Verbindungen leichter auffindbar machen. Das Kontierungs-ABC befindet sich noch in der Weiterentwicklung; es ist daher nicht mit einer bereits vollständig verfügbaren, automatischen Kontierung gleichzusetzen. Auch künftig bleibt die sachliche Prüfung eines Geschäftsvorfalls wichtig.
Gerade dieser Ansatz ist nicht nur für internationale Buchhaltungskräfte interessant. Wer die deutsche Buchführung neu lernt, profitiert ebenso davon, den Weg vom Alltagswort zur präzisen Fachsprache zu üben.
Die Kontensuche ist nur ein Teil der Umstellung auf die deutsche Buchführung. Hinzu kommen beispielsweise deutsche Regelungen, Fristen, die Fachsprache der laufenden Buchhaltung und der Umgang mit der hier verwendeten Software.
Unsere Weiterbildung Accounting Bridge richtet sich deshalb insbesondere an Menschen, die schon Buchhaltungskenntnisse besitzen und diese für die Arbeit mit dem deutschen Rechnungswesen erweitern möchten. Die Sprachunterstützung konzentriert sich derzeit auf Deutsch, Englisch und Russisch.
So können Interessierte entsprechend ihrem Vorwissen entscheiden, ob sie zunächst die deutsche Buchhaltungssprache kennenlernen, mit DATEV arbeiten oder Geschäftsvorfälle umfassend praktisch bearbeiten möchten.
Ja. DATEV bietet englische Fassungen beider Standardkontenrahmen zum kostenlosen Download an. Für die tatsächliche Kontierung ist neben der Übersetzung auch das Verständnis der Kontenverwendung erforderlich.
Weil im Kontenrahmen häufig eine buchhalterische Fachbezeichnung statt des im Alltag üblichen Wortes verwendet wird. Beispielsweise werden Briefmarken für Geschäftspost üblicherweise dem Bereich „Porto“ zugeordnet.
Nein, nicht ohne Prüfung. Die beiden Rahmen haben unterschiedliche Gliederungen. Deshalb muss immer berücksichtigt werden, welcher Kontenrahmen beziehungsweise individuelle Kontenplan eingesetzt wird.
Eine Übersetzung erleichtert den Einstieg, ersetzt aber keine fachliche Kontierungsentscheidung. Entscheidend sind der tatsächliche Geschäftsvorfall, die Funktion des Kontos und die einschlägigen deutschen Buchführungsregeln.
Wer bereits Buchhaltung kann, muss nicht zwangsläufig bei null anfangen. Oft besteht die Herausforderung darin, bekannte Sachverhalte mit den deutschen Kontenbezeichnungen, Kontennummern und Regeln zu verbinden.
Eine mehrsprachige Kontensuche mit verständlichen Erklärungen kann diesen Lernprozess erleichtern. Genau dafür haben wir die Lernhilfe in Accounting Bridge entwickelt – und arbeiten daran, sie mit dem Kontierungs-ABC weiter auszubauen.
Sie möchten Ihre vorhandenen Buchhaltungskenntnisse für die deutsche Finanzbuchhaltung nutzen? Lernen Sie Accounting Bridge und die verfügbaren Kursvarianten kennen.